警惕“裕诚金服AB贷”陷阱 金融中介服务的风险与防范
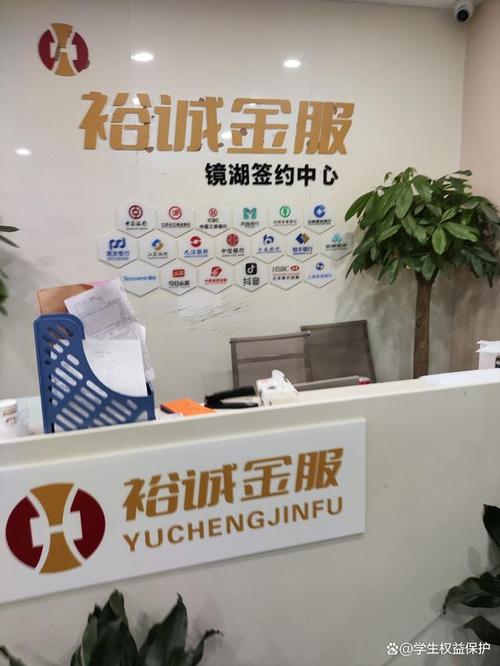
金融中介服务领域乱象频出,其中“AB贷”套路让不少借款人陷入深渊。多名消费者反映“裕诚金服”以“低息贷款”“快速放款”为诱饵,实则诱导借款人在不知情的情况下成为“担保人”或“共同借款人”,背负巨额债务。本文深度剖析AB贷的运作逻辑与风险,帮助读者识别并远离此类金融陷阱。
一、什么是AB贷?
AB贷是一种披着“金融创新”外衣的违规操作。典型模式是:名义借款人(A)因资质不达标无法获得贷款,中介便诱导A寻找资质良好的亲友(B)作为担保人或共同借款人,声称“只是走个流程,不影响B的征信”。实际上,中介会利用B的身份信息申请贷款,资金由A使用,还款责任却落在B身上。一旦A违约或骗贷跑路,B将面临催收、征信污点甚至法律诉讼。
二、裕诚金服的操作模式与风险
根据公开投诉与媒体报道,裕诚金服在推广中常以“银行合作方”“内部渠道”自居,声称能为信用瑕疵者提供贷款。具体手法包括:
- 包装资质:帮B伪造收入证明、流水,骗取金融机构审批;
- 混淆概念:将“担保”表述为“辅助验证”,隐瞒真实法律责任;
- 资金截留:以“服务费”“保证金”名义抽取高额费用,实际放款金额大打折扣;
- 推卸责任:合同中设置模糊条款,发生纠纷时以“借款人与用款人自有约定”为由脱责。
此类操作不仅使B莫名负债,还可能因伪造材料涉嫌骗取贷款罪。更严重的是,部分中介与不法团伙勾结,将B的个人信息倒卖用于其他非法活动。
三、金融中介服务的法律边界
合法金融中介仅提供信息撮合、咨询等服务,不得代替金融机构审核,更无权要求借款人寻找“担保人”来绕过风控。根据《商业银行法》《贷款通则》等规定,贷款审查必须由金融机构独立完成。中介教唆伪造材料、虚构用途的行为,已涉嫌违法。借款人和担保人均需对贷款材料的真实性负责,一旦出事,“不知情”难以成为免责理由。
四、如何识别与防范AB贷陷阱
- 警惕“包过”承诺:任何声称“无视征信”“百分百放款”的中介均不可信;
- 拒绝“拉人头”要求:若中介要求你找亲友“帮忙增信”“做担保”,务必拒绝;
- 细读合同主体:看清借款合同中的“借款人”是谁,切勿在空白文件上签字;
- 核实机构资质:通过国家企业信用信息公示系统查询中介工商信息,并通过官方渠道验证其合作资质;
- 保护个人信息:不随意将身份证、银行卡、验证码交给他人,避免被冒名贷款;
- 选择正规渠道:优先通过银行、持牌消费金融公司办理贷款,减少中间环节风险。
五、遭遇骗局后的维权途径
若已陷入AB贷纠纷,应第一时间保存聊天记录、合同、转账凭证等证据;向当地公安机关报案,主张中介诈骗或伪造金融票证;同时向银保监会(12378)或地方金融监督管理局投诉,要求核查中介违规行为。对于已产生的征信问题,可向人民银行征信中心提出异议申请。及时行动是减少损失的关键。
金融中介本应是便利融资的“桥梁”,而非制造风险的“陷阱”。面对“裕诚金服”式的AB贷套路,公众需提高警惕,监管亦应加强打击。记住:任何要求你拉亲友“入局”的贷款方案,都值得打上一个大大的问号。
如若转载,请注明出处:http://www.cheqianp2p.com/product/56.html
更新时间:2026-11-09 01:19:53